
Svátek má:
Sáva


Politika
Velikost textu:


Daň pro rafinerie míří ke schválení. Orlen varuje před dopady
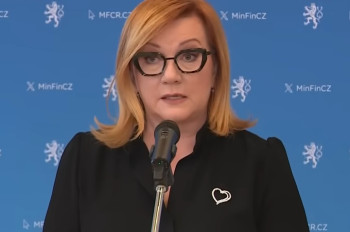
Stát chce z rafinérských marží 5,5 miliardy. Daň dopadne zřejmě na jedinou firmu. Sporný je výpočet, dopad na investice i vládní slib nezvyšovat daně.
Alena Schillerová, ministryně financí
14.listopad 2026 - 03:56
Poslanecká sněmovna v pátek 13. listopadu dokončila druhé čtení vládního návrhu mimořádné daně z rafinérských marží. Zákon míří k závěrečnému hlasování, které se může uskutečnit na schůzi začínající 24. listopadu. Ministerstvo financí očekává za letošní rok výnos přibližně 5,5 miliardy korun. Přestože je návrh formulován obecně, podle samotného ministerstva fakticky dopadne zřejmě pouze na společnost Orlen Unipetrol, která provozuje obě české rafinerie.
Vláda Andreje Babiše chce získané prostředky použít na kompenzaci nákladů spojených s vysokými cenami pohonných hmot. Společnost Orlen Unipetrol však varuje před omezením investic, právní nejistotou a oslabením domácího rafinérského průmyslu. Spor navíc otevírá zásadní politickou otázku. Kabinet, který slíbil nezvyšovat daně, nyní zavádí nové sektorové zdanění a současně připouští hledání dalších příjmů od vybraných odvětví.
Vládní návrh počítá s mimořádnou daní ve výši 50 procent nárůstu hrubé rafinérské marže oproti roku 2025. Opatření má být dočasné a vztahovat se na roky 2026 a 2027. Povinnost se má týkat společností s ročními příjmy nejméně dvě miliardy korun, které současně dosahují příjmů z rafinérské činnosti alespoň 50 milionů korun. Takto nastavené podmínky v České republice podle dostupných údajů splňuje pouze Orlen Unipetrol. Ministryně financí Alena Schillerová odmítá, že by zákon byl připraven pro konkrétní společnost. Argumentuje tím, že stanovuje obecné ekonomické podmínky a dopadne na každého, kdo je splní. Praktický výsledek je však zřejmý. Mimořádné daňové zatížení se soustředí na jediného domácího provozovatele rafinerií, zatímco zahraniční výrobci dodávající pohonné hmoty na český trh obdobné české dani přímo nepodléhají.
Ještě závažnější otázkou je samotná konstrukce základu daně. Hrubá rafinérská marže totiž není čistým ziskem společnosti. Jde zjednodušeně o rozdíl mezi hodnotou vyrobených ropných produktů a náklady na spotřebovanou ropu. Z této marže však podnik musí financovat energie, emisní povolenky, mzdy, údržbu, logistiku, odpisy a další provozní náklady. Vláda tedy nezdaňuje přímo mimořádný čistý zisk, ale zvýšení ekonomického ukazatele, který nepostihuje všechny náklady podnikání. Růst celkové marže navíc nemusí být způsoben pouze vyšší ziskovostí. Může jej ovlivnit také změna objemu výroby nebo struktury produkce.
Problematický je i výběr jediného srovnávacího roku. Základem pro výpočet má být rok 2025, přestože rafinérský průmysl prochází výraznými cenovými a výrobními cykly. Ekonom Aleš Rod upozornil, že v roce 2025 ovlivnily provoz litvínovské rafinerie mimořádné odstávky související s rozsáhlým výpadkem elektřiny. To samo o sobě nedokazuje, že referenční marže byla mimořádně nízká. Ukazuje však riziko, které vzniká při porovnávání výsledků pouze s jediným rokem. Víceleté srovnávací období by mohlo omezit vliv jednorázových výkyvů.
Opozice proto předložila několik návrhů na změnu výpočtu. TOP 09 požaduje úpravu srovnávacího období a snížení sazby na 39,5 procenta. Poslanec KDU-ČSL Benjamin Činčila navrhuje dvacetiprocentní nezdanitelné pásmo nárůstu marže a přesnější zohlednění skutečných nákladů. Piráti chtějí sazbu snížit na 25 procent, ale současně zdanění rozšířit na vybrané výrobce elektřiny z uhlí. Zásadní otázkou proto není pouze výše daňové sazby. Rozhodující je, zda použitý základ skutečně odpovídá mimořádnému ekonomickému prospěchu, který chce stát zdanit.
Orlen varuje před omezením investic. Vláda rizika odmítá
Společnost Orlen Unipetrol upozorňuje, že mimořádná daň může omezit prostředky potřebné na modernizaci a bezpečný provoz českých rafinerií. Podle jejího generálního ředitele Mariusze Wnuka skupina od roku 2018 investuje do českých provozů v průměru deset miliard korun ročně. Firma tvrdí, že v posledních dvou letech čelila opakovaným miliardovým ztrátám a další daňová zátěž může ovlivnit její schopnost financovat ekologizaci výroby, nové technologie a dlouhodobé investice. Ministerstvo financí tyto obavy odmítá. Podle Schillerové se zdaňuje pouze mimořádný nárůst marže, který nevznikl díky investicím nebo vyšší produktivitě, ale v důsledku geopolitické krize a vývoje cen na světových trzích. Společnosti má navíc zůstat polovina tohoto nárůstu a samotná daň bude daňově uznatelným nákladem.
Argumentace obou stran však ponechává otevřenou podstatnou otázku. Vláda předpokládá, že mimořádná marže představuje dostatečný prostor pro dodatečné zdanění. Podnik naopak upozorňuje, že z ní financuje také běžné náklady a investice. Skutečný dopad bude záviset na celkovém hospodaření společnosti, nikoli pouze na výši hrubé marže. Podobně otevřený zůstává dopad na ceny benzinu a nafty. Ministerstvo financí tvrdí, že konkurence zahraničních dodavatelů zabrání přenesení nové daně na motoristy. Podle jeho údajů pokrýval dovoz v roce 2025 přibližně 42 procent české spotřeby motorové nafty.
Tento argument má ekonomické opodstatnění, ale není úplnou zárukou. Konkurence může omezovat možnost zdražování, dlouhodobé daňové zatížení však může ovlivnit investiční rozhodnutí, provozní strategii i postavení domácích rafinerií vůči zahraničním výrobcům. Předseda ODS Martin Kupka proto označuje návrh za faktické zdanění jediné společnosti a varuje před důsledky pro konkurenceschopnost. STAN požaduje rozšířit zdanění také na pohonné hmoty pocházející ze zahraničních rafinerií, aby domácí výrobce nebyl v nevýhodě. Takové řešení by ovšem vyžadovalo posouzení slučitelnosti s evropským právem.
Dalším sporným bodem je zpětné zahrnutí hospodářských výsledků roku 2026. Orlen upozorňuje, že podnik přijímal významná rozhodnutí za jiných daňových podmínek. Podle společnosti návrh vyvolává pochybnosti o souladu s ústavním principem právní jistoty. Ministerstvo financí namítá, že nejde o nepřípustnou zpětnou účinnost, protože daňová povinnost vznikne až po nabytí účinnosti zákona. Předchozí hospodářské výsledky mají pouze sloužit jako podklad pro výpočet. Zda je taková konstrukce ústavně přípustná, nelze rozhodnout pouhým politickým prohlášením. Případný spor by musel posoudit soud. Už samotná skutečnost, že stát mění daňové podmínky pro probíhající hospodářský rok, však otevírá otázku předvídatelnosti podnikatelského prostředí.
Vláda slíbila nezvyšovat daně. Nyní hledá další miliardy
Politicky nejcitlivější rozpor vzniká při srovnání návrhu s programovým prohlášením vlády schváleným 5. ledna 2026. Kabinet se v něm výslovně zavázal nezvyšovat žádné daně. Současně slíbil snížit daň z příjmů právnických osob na 19 procent. Nyní vláda předkládá zcela novou mimořádnou sektorovou daň. Premiér Andrej Babiš navíc připustil přípravu variant dalšího zdanění vybraných hospodářských odvětví. Ačkoli konkrétní nové návrhy zatím nejsou schválené, rozpor mezi původním slibem a současnou daňovou politikou je zřejmý.
Ministerstvo financí svůj postup vysvětluje náklady na pomoc domácnostem a podnikům při růstu cen paliv. Samotné snížení spotřební daně z motorové nafty podle jeho údajů již znamenalo výpadek veřejných příjmů přibližně 3,7 miliardy korun. Princip vládního postupu je srozumitelný. Stát snižuje některé daně nebo reguluje ceny, aby zmírnil dopady drahých pohonných hmot, a následně chce získat část prostředků od výrobců, jejichž marže podle něj mimořádně vzrostly. Takový model však má i své slabiny. Vláda nejprve zasahuje do cenového a daňového prostředí a následně hledá další příjmy, které mají vzniklé náklady vyrovnat. Zůstává přitom otázkou, zda kombinace těchto opatření nepřináší nové deformace trhu a zda skutečný ekonomický přínos odpovídá očekávanému výnosu.
Ministerstvo financí předpokládá za rok 2026 výnos přibližně 5,5 miliardy korun. Jde však o akruální odhad, nikoli o již vybrané peníze. Skutečný výsledek bude záviset na hospodaření rafinerií, konečné podobě zákona a vývoji trhu. Pro rok 2027 zatím přesnější odhad výnosu neexistuje. Další problém představuje rozdělení peněz mezi veřejné rozpočty. Výnos mimořádné daně má připadnout pouze státu. Zároveň však návrh umožňuje, aby byla zaplacená daň uznatelným nákladem při výpočtu běžné daně z příjmů právnických osob.
To může snížit výnos daně, o kterou se stát dělí s obcemi a kraji. Ministerstvo financí proto musí počítat nejen s očekávaným příjmem 5,5 miliardy, ale také s případným snížením jiných daňových příjmů. Tento problém se snaží řešit jeden z pozměňovacích návrhů TOP 09. Zdanění mimořádných výnosů může být za výjimečných okolností legitimním nástrojem veřejných financí. Jeho konkrétní nastavení však musí obstát nejen politicky, ale také ekonomicky a právně. Zvlášť pokud dopadá prakticky na jediného provozovatele strategické infrastruktury.
Sněmovna se může k závěrečnému hlasování vrátit na schůzi začínající 24. listopadu. Pozměňovací návrhy ještě posoudí rozpočtový výbor. Teprve následně poslanci rozhodnou o konečném znění zákona, který bude muset projít také Senátem a legislativním procesem u prezidenta republiky. Vláda chce od Orlenu miliardy korun, ale stále zůstávají otevřené otázky, jak přesně nový odvod odpovídá skutečnému zisku, jaké budou jeho čisté rozpočtové přínosy a zda neomezí investice do českých rafinerií.
Na tyto otázky by měl kabinet před závěrečným hlasováním předložit přesvědčivé odpovědi. Zákon, který má přinést miliardy, totiž může mít důsledky přesahující jedno rozpočtové období. Samotná potřeba získat peníze do státní pokladny ještě nedokazuje, že navržená daň představuje ekonomicky nejvhodnější řešení.
(Kyncl, prvnizpravy.cz, foto: red.)
Zdroje: 1. Ministerstvo financí – Vláda schválila mimořádné zdanění rafinérských marží; 2. Ministerstvo financí – Právní stanovisko k mimořádnému zdanění; 3. Orlen Unipetrol – Oficiální stanovisko k mimořádné dani; 4. e15 – Analýza ekonomických rizik nové rafinérské daně; 5. ČTK – Daň pro rafinerie míří ke schvalování, opozice navrhla desítky změn; 6. Poslanecká sněmovna – Sněmovní tisk 311 a pozměňovací návrhy; 7. Vláda ČR – Programové prohlášení vlády z 5. ledna 2026


 |


Pokud by se dnes konalo referendum o členství ČR v EU, jak byste hlasovali?
Zprávy Na kolonu vozidel Vladimira Zelenského byl spáchán útok! Politika
 ČT mimo kontrolu = zákon a právo mimo hru? ptá se Pavel Foltán Byznys
 Křetínský varuje před drahotou. Kde byly obavy při rekordních ziscích? Regiony
 V České Třebové vzniká nová výjezdová základna Sport
 Německo získalo první zlatý kros. Elitní závod stojí peníze
Na kolonu vozidel Vladimira Zelenského byl spáchán útok! PolitikaČT mimo kontrolu = zákon a právo mimo hru? ptá se Pavel Foltán ByznysKřetínský varuje před drahotou. Kde byly obavy při rekordních ziscích? RegionyV České Třebové vzniká nová výjezdová základna SportNěmecko získalo první zlatý kros. Elitní závod stojí peníze